国金证券股份有限公司姚遥近期对念念源电气(002028)进行计议并发布了计议证明《超预期增长连续、外洋+主网+AI共驱》,给以念念源电气买入评级。 念念源电气 2025年10月17日公司露馅三季报,前三季度达成营收138.3亿元,同比增长32.9%;达成归母净利润21.9亿元,同比增长46.9%。其中,Q3达成营收53.3亿元,同比增长25.7%;达成归母净利润9.0亿元,同比增长48.7%,Q3功绩超预期。 谋远离析 25年功绩塌实、细则性强中枢源自23Q2以来外洋订单握续开释。2025年1
国金证券股份有限公司姚遥近期对念念源电气(002028)进行计议并发布了计议证明《超预期增长连续、外洋+主网+AI共驱》,给以念念源电气买入评级。
念念源电气
2025年10月17日公司露馅三季报,前三季度达成营收138.3亿元,同比增长32.9%;达成归母净利润21.9亿元,同比增长46.9%。其中,Q3达成营收53.3亿元,同比增长25.7%;达成归母净利润9.0亿元,同比增长48.7%,Q3功绩超预期。
谋远离析
25年功绩塌实、细则性强中枢源自23Q2以来外洋订单握续开释。2025年1-8月我国电力变压器出口37亿好意思元,同比+51%,自23年以来保管高速增长。公司外洋订单加快开释,25H1外洋市集达成营收28.6亿元,同比+88.9%,24-25年外洋业务握续冲破、增速超市集预期,成为功绩“压舱石”。
主网招标中份额大幅提高、26年功绩增量明确。
国内2025年1-8月电网工程完成投资3796亿元,同比+14%。国网输变电开辟第4批中标结中标金额141.2亿元,同比+16%,前4批累计中标681.9亿元,同比+23%,咱们瞻望主要由于西北电网树立超预期带动开辟招标快速增长。公司前四批所有这个词中标48.1亿元,同比+73%,主要系750kV GIS中标份额大幅提高。
盈利身手握续提高,看好后续超等电容导入数据中心。
25年前三季度公司毛利率32.3%,同比+0.9pct,其中Q3毛利率33.3%,同比+2.3pct,盈利身手提高瞻望主要系高盈利的超高压开辟、外洋营收占比提高带来的业务结构优化。
公司握续拓展以超等电容(含搀杂超容)、锂电板等高倍率储能元件为中枢的汽车电子电器类业务,第二增长弧线已启动露馅生效。在数据中心行业高景气布景下,公司超等电容用具备导入数据中心的身手,看好后续AIDC业务落地。
盈利预测、估值与评级
公司发展策略明确、业务谋划了了,在国内电网投资加快、外洋电力开辟需求握续景气布景下,瞻望公司各类产物收入仍将握续增长。咱们上调公司25-27年归母净利润至28.8/36.4/45.6亿元,同比增长41/26/25%。公司股票现价对应PE估值为29/23/18倍,保管“买入”评级。
风险教导
投资/外洋拓展/产物实验不足预期、原材料高涨、行业竞争加重
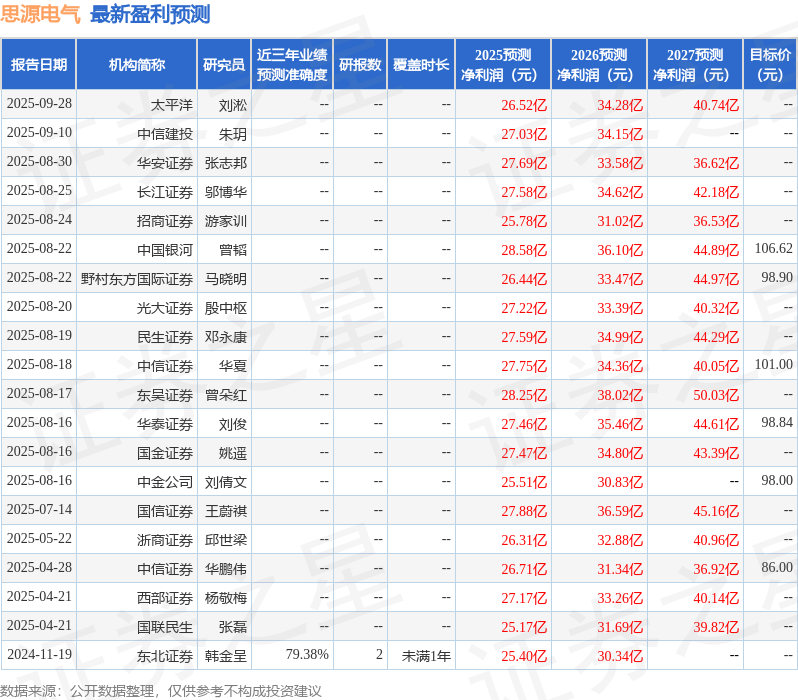
证券之星数据中心把柄近三年发布的研报数据计较,东北证券韩金呈计议员团队对该股计议较为长远,近三年预测准确度均值为79.38%,其预测2025年度包摄净利润为盈利25.4亿,把柄现价换算的预测PE为32.51。
最新盈利预测明细如下:
该股最近90天内共有14家机构给出评级,买入评级13家,增握评级1家;畴昔90天内机构见解均价为97.57。